


如果你手上握有日本资产,那么近期可能需要提高警惕!
上述的提醒或许并非是危言耸听,因为近一周多来的日本市场,的确是颇为诡异!无论是股市还是债市,在最近这段时间所出现的罕见涨幅,或许预示着即将有大事发生。
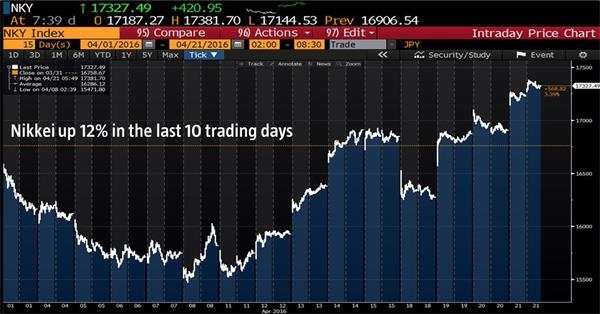
先来看股票市场。今日(4月21日),日股收盘大涨2.7%,报17363.62点,这是日股连续第三天收涨,包括前两日在内,日经225指数连续3日共上涨逾1000点,到达14个月新高。
在过去十个交易日中,日股的累计涨幅已经超过了12%。要知道,在本周一日股还一度因上周末的熊本7.3级地震而出现过单日暴跌逾3%的局面,但如今看来,地震对股市的负面影响已几乎可以忽略不计。
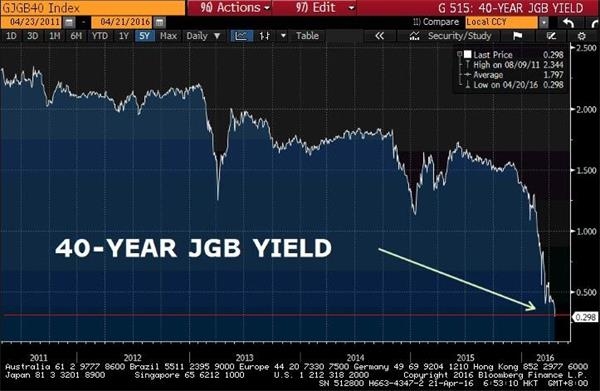
相比于股市,更令人感到震撼的波动出现在债券市场。金汇财经本周初曾介绍过,日本长期国债收益率正不断刷新着历史低位,而在当前进入本周后半段后,这样的收益率暴跌依然未见停止!
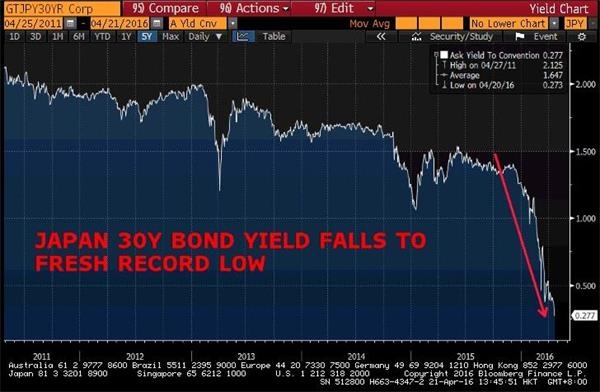
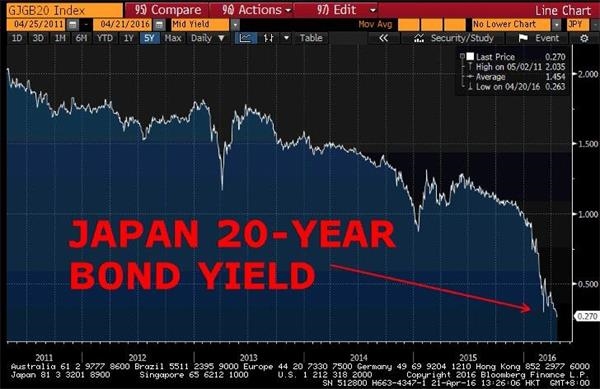
据日本债券交易中心,日本期限最长的40年期国债收益率今日历史首次跌破0.3%关口,刷新历史低位0.298%,这也预示着所有期限的日本国债收益率均已处在0.3%的极低水平内。此外,30年期和20年期日本国债收益率今日也继续刷新历史低点,日本30年期国债收益率最新报0.277%,20年期国债收益率最新报0.270%。
日本负收益率债券规模已远超其他经济体:
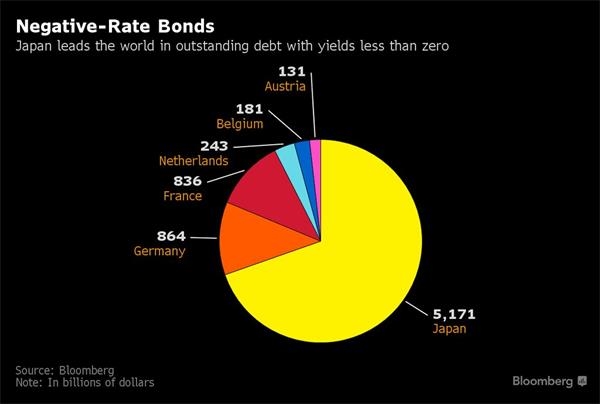
【一张发人深省的对比图】
一个比较引人关注的对比是,目前10年期美债和日债的收益率差已经逼近了近一年箱体区间的顶部。熟悉债券和外汇市场的投资者应该都清楚,这一收益率差的变化往往预示着两国间经济基本面和货币政策走向的差异。
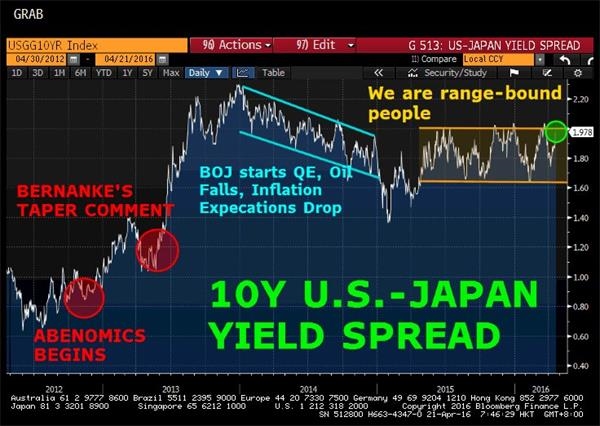
从上图中不难看出,在上一轮美日债券收益率差大幅扩大时,曾有两个超级推手——首先是2012年安倍晋三就任日本首相后大力推行其所谓的安倍经济学,此后日本央行先后两次祭出了令世人震惊的QQE购买计划,直接导致日元大幅贬值日股飙升。
此外,另一个敏感的因素则是2013年的夏天,前美联储主席伯南克首度表示将考虑退出宽松,此后受紧缩预期影响美债收益率出现大幅上涨。
回到当前,当美日债差再度濒临破位上行的节点时,不禁令人遐想——这一次又是否会有同样震惊世界的大事发生呢?
就当前全球央行所采取的政策路径看,想要指望美联储尽早甚至是在4月加息的可能性已微乎其微。因此显而易见的一点是,当前无论是日股还是日债的飙升,或许更大的可能性,是市场人士正在对日本政府和央行加码刺激做着准备!
【进击吧,日本央行!】
日本央行将在4月28日召开议息会议,经济学家预计日本央行可能大规模买入股票。日本央行行长黑田东彦周三表示,日本央行持有的股票ETF规模“不是特别大”,意味着继续购买ETF将是主要的政策工具之一。此外,黑田东彦还表示不会考虑通过“直升飞机撒钱”的方式来提振经济,同时日本央行仍有空间购买大量日本国债。
图:全球最宽松的央行即将再宽松?
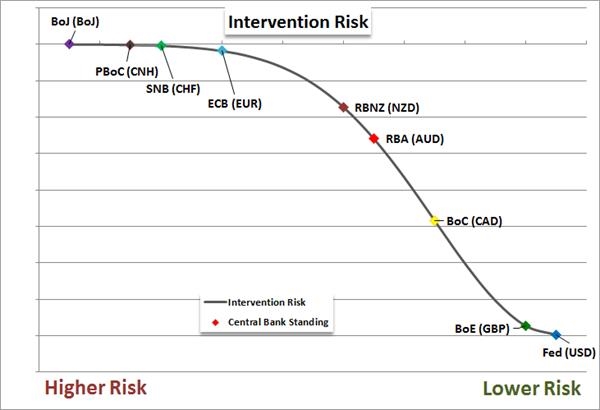
里昂证券(CLSA)策略师Nicholas Smith表示,由于“安倍经济学”与日经经济学(Nikkeinomics)是同义词,日本央行下周很可能扩大ETF购买。今年迄今日经225指数大跌11%,不过最近从4月8日低点大幅反弹。
Smith在报告中写道:“日本首相安倍需要赢得一场重要选举。安倍经济学最好被看成日经经济学,因为安倍将其经济政策的成功与股市上涨密切挂钩。”
尽管只有1/8的日本人持有股票,但股市似乎对日本的可选支出有明确的心理效应。零售店销售,尤其在东京,与股市的涨跌密切相关,奢侈品销售尤其是这样。
与此同时,与黑田东彦的说法不同,里昂证券认为日本央行已经没有国债可买。“即便在2015年9月份,授权的借贷机构(银行)已经将所持日本国债卖得只剩下10%。日本央行以每年增加7.7%的速度买入日本国债,因此单是从银行手中买入国债已经难以为继。另外两大国债持有者就是日本邮政银行和保险公司,但负债匹配严重限制了保险公司可以卖出的国债,而日本邮政银行并不是一个借贷机构,其商业模式是吸纳储蓄并将资金存入日本国债,”里昂证券指出。
目前日本央行持有日本流通国债总量的30%,日本邮政银行持有18.4%,保险公司持有19%。
高盛(Goldman Sachs)周三在一份客户报告中则指出,市场普遍认为当前形势已经表明货币政策的刺激效果恐接近上限,即将公布的日本央行和欧洲央行通胀预期料将显示要达到2%的目标仍需时日。然而高盛对此表示质疑。
该行表示,首先日本央行已经在1月扩大了刺激政策,并将2016年通胀预期大幅下调,随后日元涨势一直保持强劲,这已经令隐含通胀预期大为改观。其次,日元走高和通胀预期下降对于黑田东彦来讲都是潜在威胁,因为这意味着自2012年开始的改革将前功尽弃。高盛认为QQE政策是否有效可以通过日本居民的资产外流来观察,而2月日本资产外流速度已经达到纪录最高。
高盛表示,目前日本央行的QQE政策依然有效,日本央行毫无选择,只能继续加大宽松力度。建议投资者在未来数月内做多美元/日元。
风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。
