

过去两年,台积电先进制程领先地位几乎得到市场共识,近日摩根士丹利却打出降评第一枪。
在一份长达80页的报告中,该行下修对台积电评级至“中立”,并将目标价由655新台币下调至580新台币。按周三收盘价595新台币计算,意味着还有2.5%的下行空间。
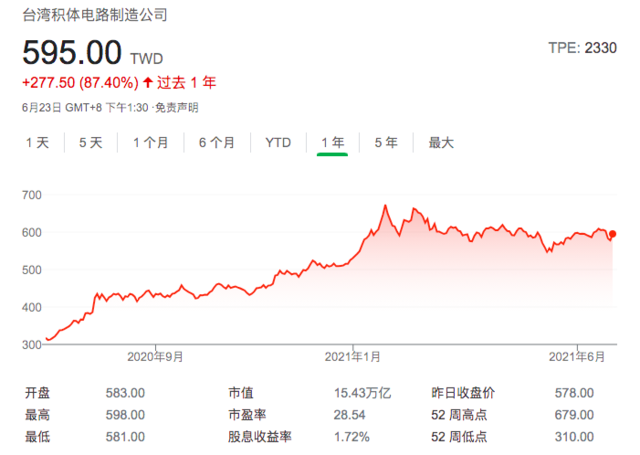
报告显示,这一目标价比当前市场共识预期低了23%,与主流观点明显相左。目前台积电被外资行普遍评为“增持”股,共识均值落在749新台币,但摩根士丹利认为未来12-18个月,其股票将“恐如死钱”。
ROI恐出现结构性下滑,毛利率预计跌破50%关口
2021年是摩尔定律发展的重要里程碑,IBM在2纳米、台积电在1纳米双双取得突破。身为先进制程的“技术推动者”,台积电目前已是全球芯片业市值最大的公司,获得市场主流观点一致乐观看好。
然而摩根士丹利报告指出,虽然过去一段时间以来,台积电确实凭借商业化“摩尔定律”取得市盈率长期扩张,但5纳米制程以后,2、3纳米制程上需要更高强度的资本支撑(Exhibit 1),可能导致先进制程晶圆代工的投资回报率(ROI)出现结构性下滑(Exhibit 4)。
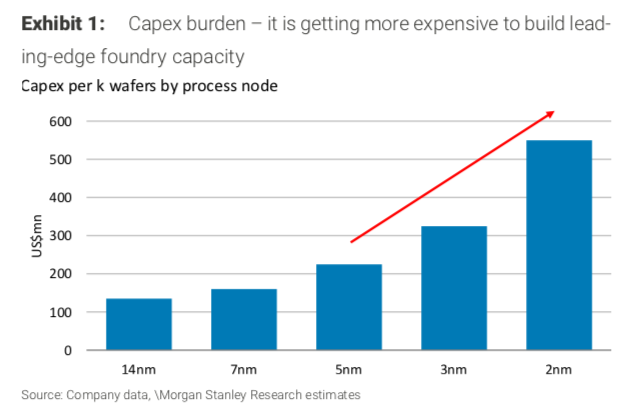
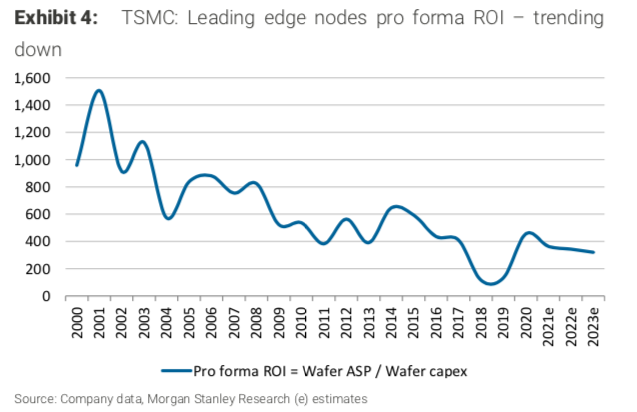
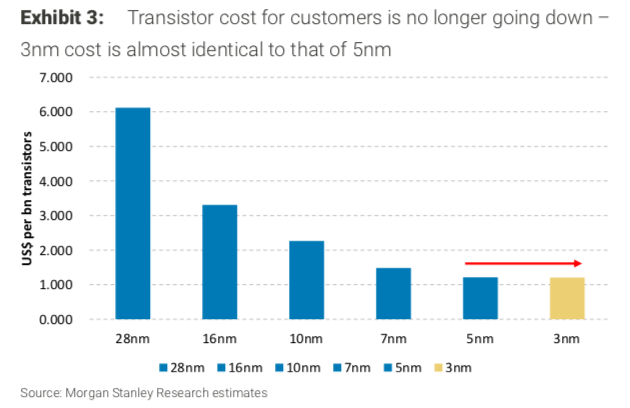
部分原因是,台积电同艾司摩尔(ASML)等关键设备供应商的议价能力正在减弱。摩根士丹利提到,根据3纳米晶圆的初步定价,成本较5纳米并没有进一步下降,意味着摩尔定律的成本优势已经结束(Exhibit 3)。一些替代技术,诸如先进的3D封装,在提升芯片性能的同时,也可能削弱市场对3纳米、2纳米制程的需求。
作为台积电EUV光刻机供应商,目前ASML已超越其大股东获得更高毛利率。
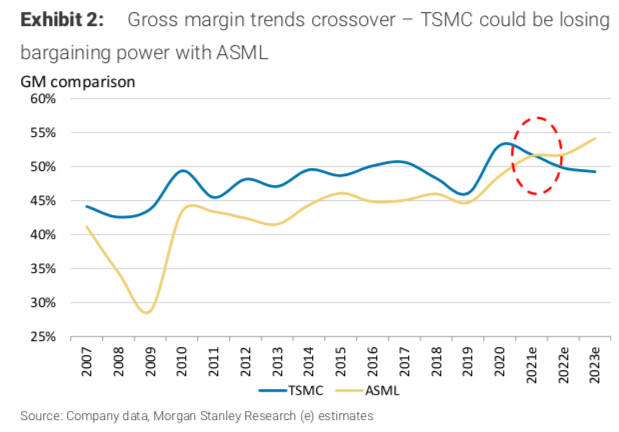
此外,台积电近期资本支出激进,先是公开声明投资120亿美元在美国亚利桑那州设厂,后又有传言将在日本建设基地。疫情的反复、重复下单等风险,也成为威胁台积电业绩的潜在因素。
摩根士丹利预计,以上种种将削减台积电2021年毛利率至50%以下,跌破投资者重要心理关口,也低于华尔街对其此后两年52%毛利率的共识。而这还是在预设芯片业处于上行周期的情况下,一旦产业进入下行周期,投资者可能不得不重估台积电长期营运成长预期。
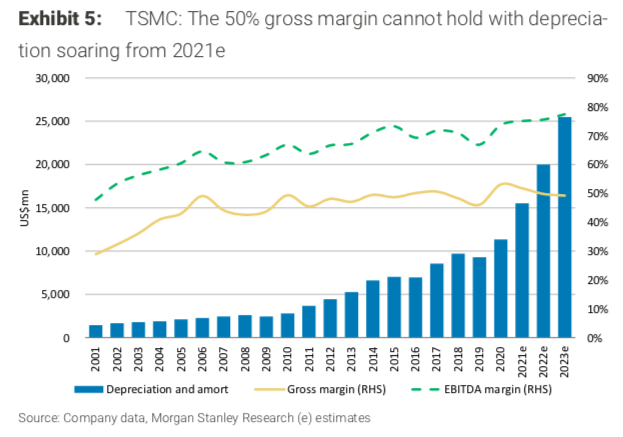
该行警告称,2022年后芯片业会进入一个下修周期,可能提前到今年四季度就会看到代工涨势告一段落。
更长期看,摩根士丹利预计台积电收入仍将总体保持增长趋势,但不会像市场想象的那么乐观,目前看涨者对其五年内收入翻番的预期是“吹过头”了。
该行直言,本身估值已经不便宜的情况下,再把钱投到台积电相当于拿了笔“死钱”。
国产28nm芯片将于年底量产,消息让人振奋,也有不少人在质疑,这个消息可靠吗?还没来得及找相关人士求证,美国的行动,就已给出答案。美国向台积电发出通知,驳回了台积电扩建南京芯片厂的申请,不仅不让扩建,就是旧设备和产线搬迁,也不被允许。而此前台积电的计划,要扩建的南京工厂,恰好也是28nm。此时台积电扩建南京工厂计划被否决,张忠谋要担忧的,不仅是28nm产能和国内市场,更是台积电的未来和前途。
台积电宣布28.87亿美元,扩建南京芯片厂,新建28nm晶圆生产线后,业界对此评价褒贬不一。有支持扩建南京工厂,认为台积电能够带来技术和产能的,也有人认为,台积电扩建的28nm芯片厂,没什么技术含量,就是奔着国内市场来的,不能让台积电赚这个便宜。如今看来,上述两种观点都不准确,国内的28nm芯片制造技术,已经获得突破,国内并不会依靠台积电的技术,也从未想过能够依赖。不仅如此,国内也并不会因为台积电没有扩建南京工厂,就会出现28nm芯片的产能缺口,更何况,国产28nm芯片制造技术已经突破。
对台积电而言,失去了很可能不是扩建南京28nm芯片生产线的机会,而是自主决策和发展的未来。台积电此前也有表示,将在美国的亚利桑那州,新建6座5nm设置更高制程的芯片厂。然而,赴美建厂,并没有想象的容易,不仅供应商对此态度消极,而且太平洋彼岸的成本太高,甚至建厂的优质钢材,台积电也需要向中企购买。一边赴美建厂困难重重,另一边,台积电自定的除美国以外的,产能扩充计划,却得不到支持,台积电又还有多少机会,把控未来的芯片市场呢?
除此以外,根据国际半导体产业协会的预测,未来2年内,全球将新型29座芯片厂,其中有16座将位于中国。按照目前的技术进展情况,国内新建的芯片厂,很可能就集中在14nm和28nm,而这也是所有芯片应用场景中,需求最大的部分。
台积电不久前也认为,台积电的28nm芯片产能,将优先缓解汽车芯片等,而7nm、5nm的高制程芯片,则会和苹果合作。看似台积电赚得盆满钵满,仔细思考才发现,台积电赴美建厂,不就是为了给苹果保驾护航吗?而当前最具应用前景的28nm芯片,台积电却扩充产能受阻。别说5年、10年后芯片会不会白菜价,有多少企业能够生产芯片,单是目前的中端制程芯片产能扩充,台积电就已输在起跑线上。
所以,国产28nm芯片呼之欲出,台积电南京扩建28nm芯片厂受阻,或将成为芯片产能发展的分水岭,这边,国内2年建16座芯片厂,那边,台积电连扩建计划也泡汤,未来谁会主导市场,似乎也一目了然。台积电拥有5nm芯片制造计划也好,哪怕能够生产3nm芯片,技术上的优势,并不能代表产能和产品的成功,方向不对,台积电努力研发,也会是白费。
风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。
