


欧洲央行是G7大国中第一个因伊朗战事爆发而加息的决策机构,在6月将三大利率各自上调25基点之后,该行政策委员会本周四(7月23日)又将集结一堂。
9月行动风险更高
路透社上周开展的调查结果显示,参与调查的所有74位经济学家一致预判,本次会议上将维持存款利率在2.25%的水平,和掉期市场定价完全吻合。
不过在6月采取“先发制人”的政策调整后,仍有70%的受访者(74人中的52人)预计,该行今年还会加息一次。
欧元区今年的天然气价格显著上涨,电力价格也更高。在中东地区再次爆发战火的情况下,这是欧洲央行在9月下次更新经济预测,并做出利率决定时,必须考量的问题。

欧洲央行再融资利率预期 来源 路透调查
另外,只有三位受访者认为该行今年将加息两次,而剩下的近三成经济学家预测该行今年余下时间将保持利率不变。
很长一段时间以来,欧洲央行拉加德始终试图避免成为舆论焦点,其会后发布会措辞,可能成为9月加息风险的一个判断线索。
如果她坚持展现“以数据为重”的模糊姿态,那么说明她仍在试图避免影响市场。
相反如果她在央行维持利率不变的同时营造“适度鹰派”的预期,那么9月加息多半就是一个切实的政策选项。这对于欧元来说将是强力的正面刺激。
6月通胀意外放缓
欧盟统计局上周五(7月17日)发布欧元区6月通胀终值,确认了地区物价降温的迹象。
欧元区6月整体通胀从5月的3.2%放缓至2.8%,未做修正,而欧盟通胀也从3.3%降至2.9%。
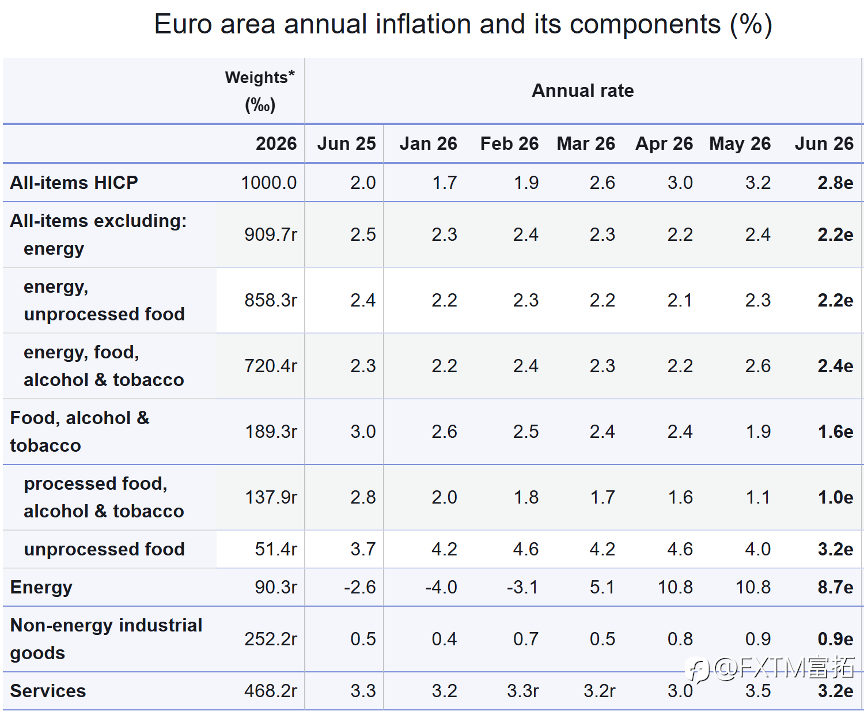
欧元区整体通胀及各分项年率变动 来源:欧盟统计局
主因当月服务业和物价核心组成部分的压力有所缓解,抵消了依然偏高的能源成本——而且22个成员国通胀的普遍回落,并非由孤立的几个国家所驱动。
通胀的构成可能让决策者感到鼓舞:服务业通胀从3.5%降至3.2%,剔除能源的核心通胀率更是从2.4%放缓至2.2%。
然而能源依然是物价涨幅归稳的障碍,当月能源年涨幅从10.8%降至8.5%,拉动总体通胀提升0.77个百分点。
尽管最新数据强化了欧元区通胀压力正在逐步降温的观点,但在地缘政治仍是能源价格波动致命威胁的情况下,欧洲央行很难轻易宣布抗通胀战役的胜利。
美伊冲突的预期影响
从美伊逐渐打破谅解备忘录的和解状态,爆发越发频繁、剧烈的军事互袭后,布伦特原油已较月初低位拉升20%以上。
不过近日的局势变化可能未必动摇决策者的判断和想法,因为油价变动仍在央行6月提出的“基准”预测场景和“温和”场景之间。
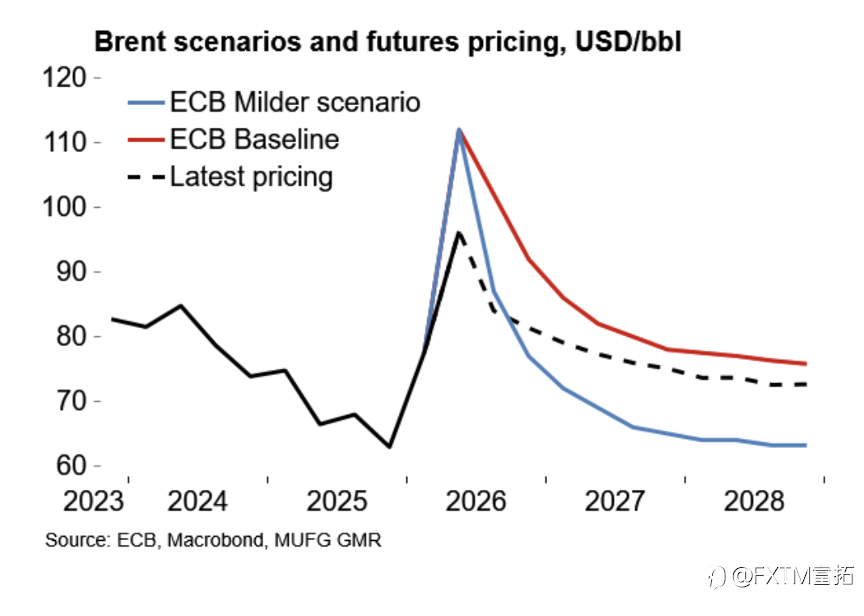
欧洲央行的布油价格基准、温和预期 来源:欧洲央行、三菱日联银行债券
另一方面,欧元区通胀在6月超预期放缓,背后非能源价格波动的驱动可能纳入央行的决策考量。
荷兰合作银行策略师表示,央行委员可能要等到9月,才能更清晰地了解中东局势将如何影响物价和通胀前景。
不过着眼中长期,战事对欧元区经济的影响将更加复杂和深入。
布鲁金斯学会分析认为,霍尔木兹能源断供不是一次性冲击,而是一场结构性重组。因为地区工业竞争力正受到能源成本侵蚀,未来五年供应链重构成本可能占据GDP的0.8%-1.2%。
“先暂停,再判断”
德国央行行长内格尔表示,在中东战事的不确定性再次上升后,欧洲央行正密切关注全球能源成本变动。
内格尔在一份电邮声明中表示,在度过“既充满希望,也伴随着失望情绪”的几周后,美伊间恢复jun事对立,凸显当前局势依然动荡。
但他强调,在6月做出(加息)决定后,利率已处于“适当”水平——
“谨慎作出回应仍然是明智之举,但在必要时也将采取果断行动。”
除内格尔外,近期其他欧洲央行决策者大都展现出“在7月维持利率不变,并等待后续局势判断”的政策立场。只有比利时央行行长温施明确保留在本周加息的选项。
整体而言,欧银内部并非“鹰派压倒鸽派”的状态,而是形成了先暂停、再根据油价与第二轮价格效应轨迹,来判断是否达成加息的共识条件。
欧元/美元(EURUSD)走势分析
美国上周发布的CPI、PPI数据涨幅出现明显降温,助力欧元/美元涨出6月24日见底后“更高的波段顶底”。
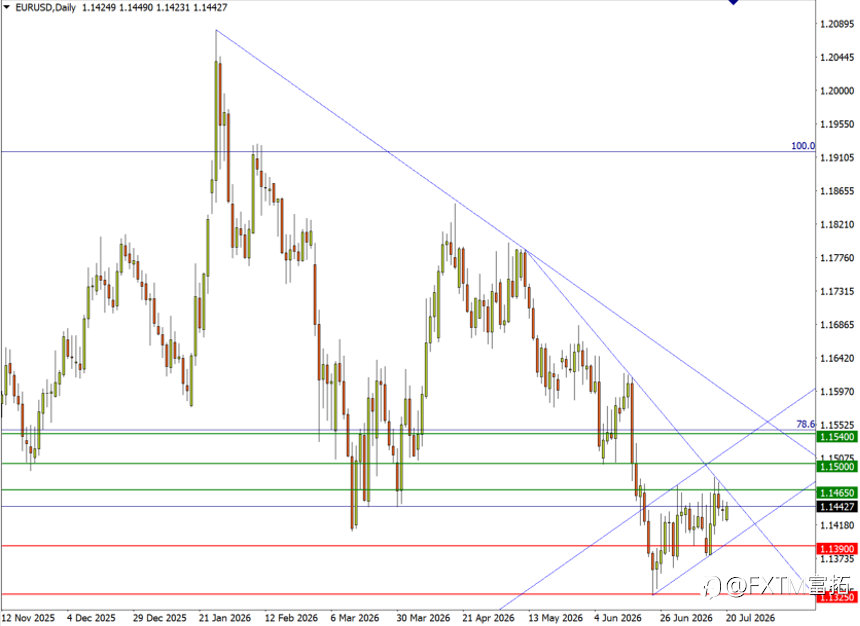
EURUSD Daily 来源:FXTM富拓MT4平台
如此一来,汇价过去四周的波动形成了相对平缓的震荡升势。
只是回升在过去多个交易日一直受困于5月中旬来的一根高点连线压力,形成短、中期趋势冲突的僵持局面。
多方唯有先后攻上去年11月低点1.1465,以及6月上旬低点1.1500,方可延续回升步伐。
但上方去年10月中旬低位区1.1540又将与今年1月、4月高点连线形成又一顽阻区。
下行风险方面,如果短期升势下轨,连同今年3月谷底1.1410至去年8月低点1.1390一并跌破,汇价就有重启中期弱势的可能。
风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。
