


谷歌Q2财报显示,上市20余年来,首次自由现金流转负,股价大跌。
特斯拉Q2财报显示,近两年来,自由现金流首次转负,股价单日大跌14.52%。
特斯拉和谷歌之所以引发市场恐慌,不是因为它们不赚钱,相反他们的营收都双双创新高,都是全球最赚钱的公司之一。只是他们入不敷出,花出去的钱比赚到的还多。“自由现金流”是一家公司赚到的钱减去花掉的钱后,真正能自由支配的剩余现金。
在2026年Q2,特斯拉赚了47亿现金,但把58亿美元砸向了AI超算、Optimus机器人、Robotaxi、自研AI5芯片。自由现金流为-11亿美元。谷歌赚了391亿现金,但花了449亿建AI服务器,数据中心和Gemini大模型,自由现金流为-59亿。
过去市场对大模型、人工智能(AI)充满了希望。今天投入的钱,是抢AI时代的门票,并最终成为明天赚大钱的养料。那时大家并不关心你投入多少,而关心你的大模型性能,算力大小。这才有了OpenAI这样一直亏损,一直被投资喂养的公司。
人心思变,现在遇到的致命问题是,中国Kimi K3大模型,仅融了几十亿人民币就把性能追了上来。像OpenAI,Anthropic这样的大模型公司,都是用数千亿美元堆砌起来的。现在资本市场的问题是,美国这些估值上万亿美元的大模型公司,护城河究竟在哪里?凭什么给出更高的估值?技术领先优势还能维持多久?过去投入的这些资金如何退出?
大模型公司的估值一旦回调,烧给上游算力的钱就会变少,那些卖“铲子”的公司,半导体,存储芯片,光通信等整个硬件AI产业链都要重新估值。因此这就有了最近资本市场的真实表现,大模型公司在跌,芯片公司在跌,存储芯片也在跌;美国科技公司跌,韩国科技公司跌,中国科技公司跌。
当大家看待人工智能的心态变了后,引发了一场关于人工智能的重新定价。这也是““自由现金流”概念兴起的原因。
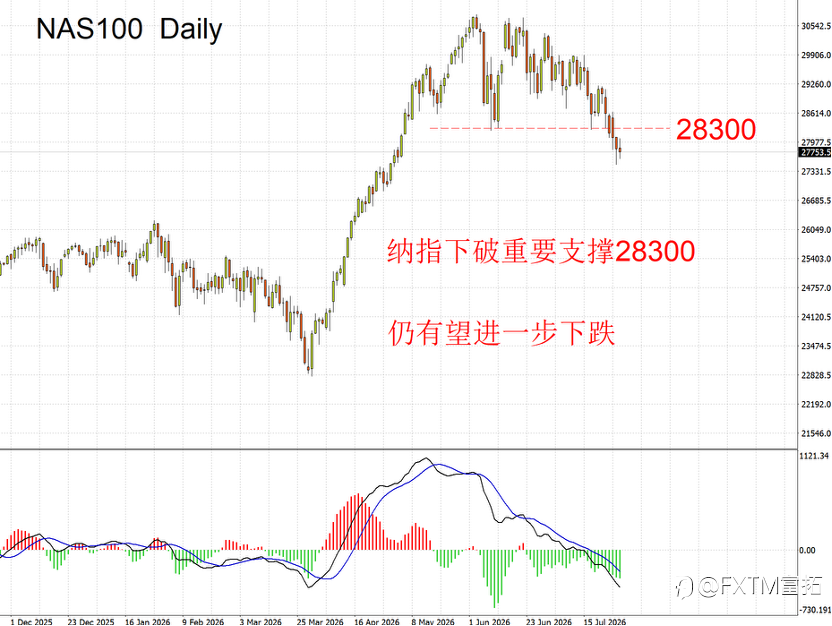
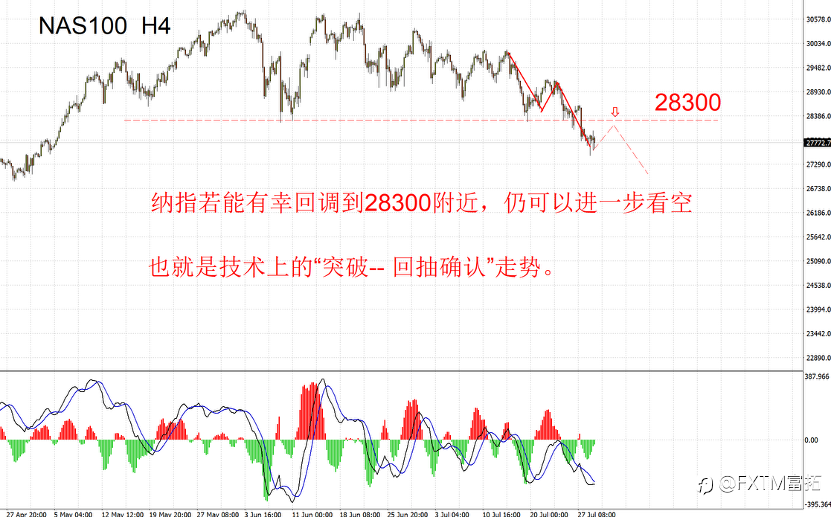
重新定价也反应在股价和市场波动中,这是下一轮美股的动向,如下图。

风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。
