


上周SpaceX交出了一份同时展现强劲造血能力与激进扩张野心的季度成绩单:单季度总收入达到78亿美元,同比增长92%,超越市场预期15%;标准每股收益录得0.09美元,大幅扭亏为盈并超预期62%。
从顶层数据来看,SpaceX在收入与盈利两端展现出极强的兑现能力。但在超预期业绩的背后,发射业务的内部节奏调整、星链(Starlink)向公司端与政府业务的快速延伸,以及AI领域高达158亿美元的“失控式”资本开支,正勾勒出马斯克将算力推向太空的宏大闭环。
一、 火箭发射与星舰V3:单价毛利双升,星舰奠定99%降本拐点
本季度,火箭发射业务贡献收入9.62亿美元,同比增长29%。随着运营效率的提升,营业利润率从负107%大幅改善至负56.3%,亏损显著收窄。
在发射量与载荷方面,本季度数据略低于预期,但深层结构显示出外部商业需求的强劲与高定价权:
• 内部星链发射:从上季度的37次降低至28次,是拖累总发射次数的主要内部原因;
• 外部商业客户:发射次数从9次升至10次,总载荷由88吨微变至87吨,总体平稳。
在外部客户仅增加1次、载荷几乎持平的情况下,火箭业务收入仍实现29%的增长,且亏损大幅改善。这表明SpaceX对外部商业与机构客户的单价和单位毛利润正在快速抬升。
研发端方面,发射业务的亏损主因在于星舰(Starship)研发费用的持续攀升(同比增长55.3%)。目前的试射进展已进入高频迭代期:
• 5月试射(Flight 12):星舰V3完成首次亚轨道任务,实现新发射平台升空、上级精准着陆,并部署了改进版V2星链卫星;
• 7月试射(Flight 13):完成V3第二次试射,达成全部预定目标,包括部署20颗量产版V3星链卫星、完成猛禽发动机太空再点火、实现迄今最平稳的星舰溅落,并收集到关键的隔热护甲数据;
• 后续规划:马斯克明确表示,今年将尝试回收星舰V3的一级和二级,并可能在下次飞行中实现部分回收目标。
根据管理层指引,星舰全面投入使用后,单位入轨成本有望在历史平均水平上再降低99%以上。这一突破将彻底打开外部商业发射的利润空间,并为星链与太空AI三大业务释放巨大的经济余量。
二、 星链(Starlink):稳健的现金奶牛,B端与政府业务翻倍狂飙
作为SpaceX当前的现金流支柱,星链业务本季度实现收入43亿美元,同比增长65.8%,超越市场预期;营业利润率攀升至38.6%,盈利能力依旧坚挺。
深入收入结构可以发现,星链正加速从C端用户向高毛利的B端与政府端延伸:
• 个人客户收入:同比增长44%;
• 企业与政府客户收入:同比增长高达108%。
此外,公司手握一份价值60亿美元的“星盾”(Starshield)政府多年期合同,为未来的星链业务提供了极高的收入确定性与稳健支撑。
星链本季度核心运营指标
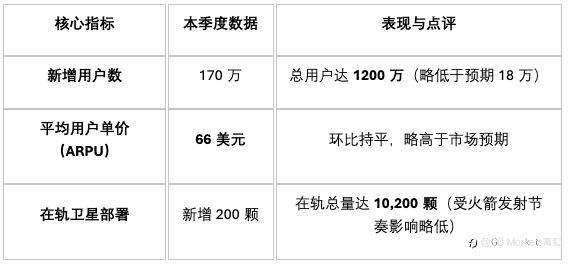
虽然管理层提示未来随着全球覆盖率扩大,ARPU可能面临下行压力,但只要用户规模保持动态增长,星链作为“现金奶牛”的造血能力就足以支撑高研发业务的发展。
三、 AI业务与算力豪赌:算力租赁爆发,158亿砸出数据中心狂潮
本季度业绩最瞩目的爆发点与最大的财务风险点,均集中在AI业务上。AI业务本季度实现收入25.6亿美元,同比增长247%,大幅超出预期;营业利润率由上季度的负302%大幅改善至负49.1%。AI业务爆发的核心动力来自于算力租赁。公司与Anthropic及谷歌签署的算力租赁协议,在本季度贡献了16亿美元的收入,占AI总收入的62.5%。如果剔除外部租赁与广告收入,SpaceX自有的AI业务(主要是Grok与X平台的整合)贡献了不到6亿美元收入。虽然绝对规模不大,但同比增速依然超过90%,展现出不俗的增长潜能。需注意,本季度业绩尚未纳入对Cursor的并购贡献,该交易预计将在下季度完成交割。
在资本开支方面,SpaceX展现出了近乎疯狂的投资强度:
各业务线资本开支对比
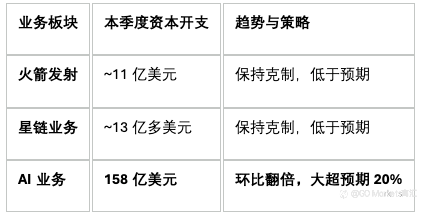
目前,SpaceX整体的资本开支强度攀升至235%(上季度为215%)。作为对比,传统科技巨头谷歌、微软的开支强度通常在50%左右,而高举高打的甲骨文也低于90%。
这些资金主要用于采购算力以及Colossus II数据中心的扩建:
1. 陆地算力扩张:本季度新增400兆瓦算力,总算力从1吉瓦提升至1.4吉瓦;预计到今年年底,地面算力规模将突破2吉瓦(较目前再增600兆瓦)。
2. 硬件生态锁定:全面基于英伟达构建技术栈,并预计明年获得英伟达GPU供应量中相当大的份额。
3. 太空算力(Starmind AI1):SpaceX正与英伟达联合开发太空计算节点项目——Starmind AI1,目标是将数据中心级算力直接部署至轨道。
四、 终局展望:提前一年挑战“万亿营收”
在随后的业绩说明会上,马斯克正式宣布:将SpaceX实现1万亿美元年收入的目标时间提前一年至2030年。
从整体战略来看,SpaceX的商业闭环正在加速成型:利用猎鹰9号与未来星舰的高频发射,支撑星链网络与Starmind AI1太空算力节点的部署;利用星链与外部算力租赁带来的强劲现金流,反哺星舰研发与大规模AI基础设施搭建;最终通过降低99%的极低轨道运输成本,打破地面数据中心的能源与散热瓶颈,打开三大业务交织的万亿市场空间。
虽然单季度158亿美元的AI开支以及235%的资本开支强度短期内给资金链和市场带来一定压力,但SpaceX展现出的强悍执行力与技术垄断壁垒,依然使其在太空经济与AI算力的新赛道上保持着绝对的主导地位。
免责声明:GO Markets 分析师或外部发言人提供的信息基于其独立分析或个人经验。所表达的观点或交易风格仅代表其个人;并不代表 GO Markets 的观点或立场。
联系方式:
墨尔本 03 8658 0603
悉尼 02 9188 0418
中国地区(中文) 400 120 8537
中国地区(英文) +248 4 671 903
作者:
Mill Li 墨尔本中文部
风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。
