


9月11日,万众瞩目的CPI发布,单看通胀本身,似乎没什么毛病。8月,CPI同比3.4%,和前值打平,也符合预期;核心CPI的同比进一步回落到2.4%,这是2021年3月以来最低的一次,同样符合预期。通胀像是已经回到了可控的范围。
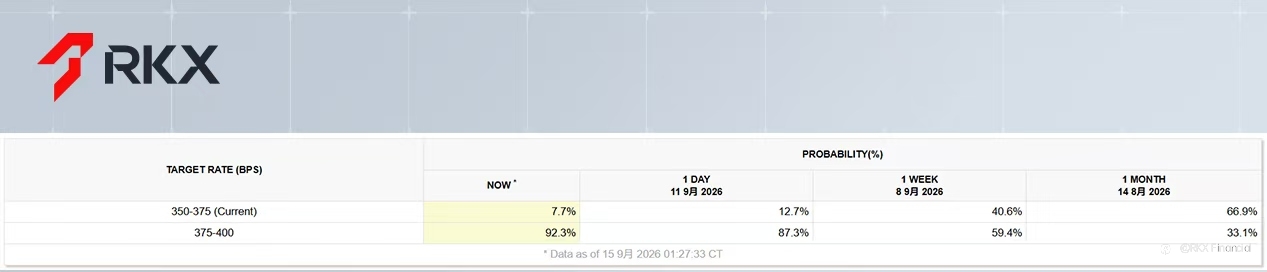
可市场的反应完全走了另一个方向。数据落地之后,对9月加息的押注不但没降温,反而往上走,一路冲过了90%。
市场的预测没有错,过了几天,美联储加息决议正式落地,全球市场正式开启紧缩周期。
CPI读数明明不热,市场为什么反而加息了呢?
一、PPI暴涨,说明了一个问题
9月10日PPI发布,先看一下PPI。
8月PPI的同比5.4%,市场预期5.3%,实际值高于预期0.1个百分点。这0.1看着不大,但是跟前值一比,问题才显出来。因为7月的同比先报在4.7%,随后又被上修到4.8%,即便拿上修后的口径来算,从4.8%到5.4%,涨幅是很大的。而环比涨了0.4%,和预期一致,但是前值也才0.1%。
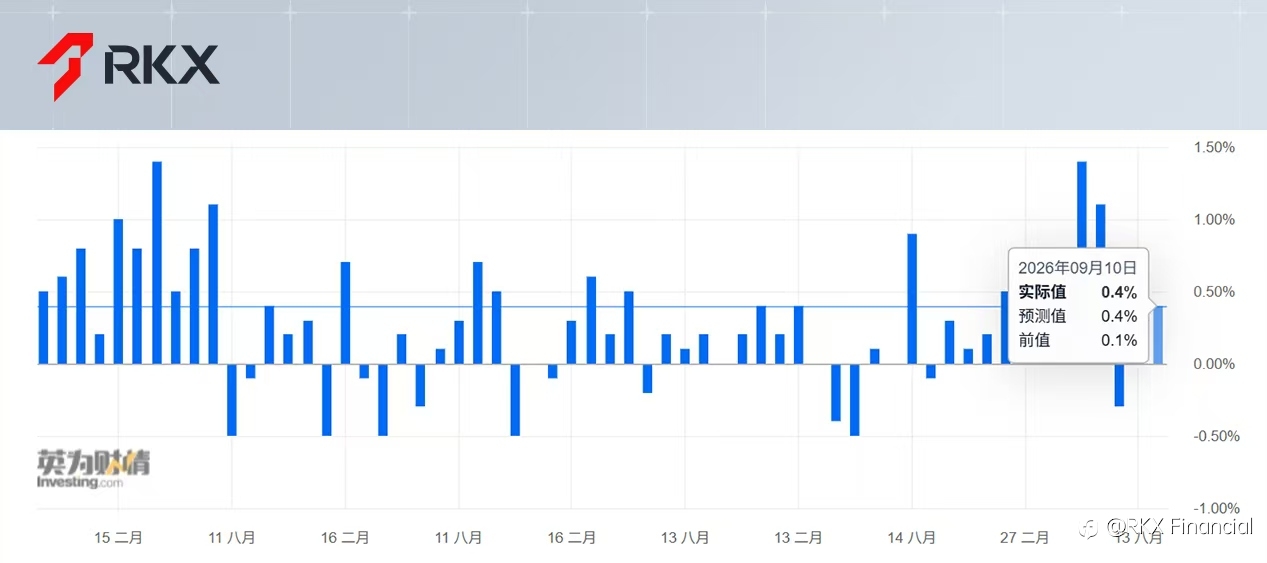
总而言之,PPI真正的问题,是这个月涨速太快。
再看环比细项。最终需求商品8月环比涨了1.1%,此前的两个月它还在连续下行,到了8月反而创出5月以来最猛的单月涨幅。罪魁祸首,不用说,主要是因为能源的价格环比涨了4.16%。
服务方面,8月最终需求服务的环比只涨了0.1%,是5月以来的最低值。其中运输仓储成本环比涨了2.26%,是最大的拉动力量;贸易服务价格环比回落0.2%,燃油和润滑油的零售利润率更是跌了11.3%,两项加一起,拖累了服务PPI的增速。
可见,PPI的压力在上游,涨价的主导是能源,消费端没有被全面波及,可上游的价格早晚传导到CPI。所以8月的CPI看着温和,但是后两个月仍有不小的概率要超出预期。
市场反应激烈,也就说得通了。PPI一落地,9月加息的概率就飙涨,加息也被市场提前定价得差不多了。
二、核心CPI环比突破0.3%门槛
CPI也一样,表面温和,实际远比想象的严峻。
8月CPI环比0.4%,符合预期;但要留意的是,7月环比同样只有0.1%,同样呈现出一种一个月之间大幅跳涨的态势。
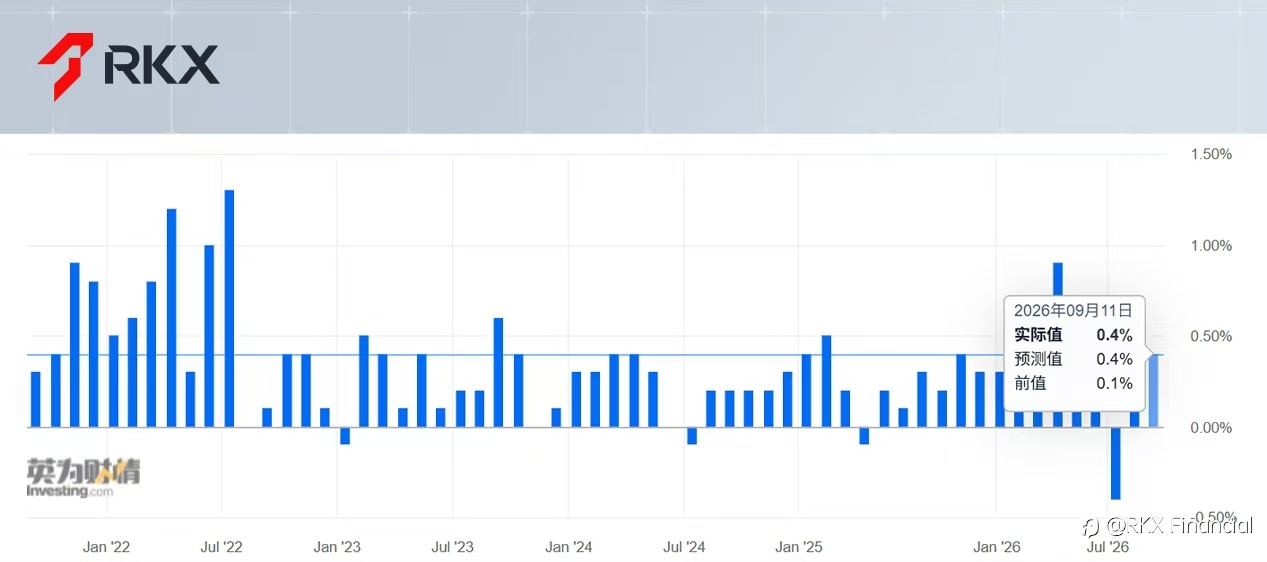
核心CPI的环比,预期值0.2%,实际值0.3%,看似涨幅不大,但关键在于,0.3%是一道心理关口,市场把0.2%和0.3%当成加息与否的分界。市场普遍认为,一旦核心环比碰触0.3%,美联储就该加息了。沃什虽然讲过不必对小数点后面的数字太较真,可市场偏偏就盯着这些小数点,0.2%和0.3%对预期的影响,完全是两个量级。
主因还是能源。8月能源价格环比涨2.1%,7月则是跌1.48%,8月涨得高,一部分也和7月的低基数有关。
再往细里看,机动车、酒店、机票这三块,分别贡献2.4、4.2、3.6个基点,加在一起10.2个基点;电信运营商8月上调套餐价,又贡献9.7个基点。把这几项拿掉,核心CPI的环比就只剩0.09%。
与之相比,居住通胀却在下降,自住房折算租金和业主等价租金的环比都落到0.2%以下,下行已经持续了好几个月。酒店住宿的环比前值跌2.75%,8月涨到2.36%,前值基数低,也把当月的涨幅放大了。
说白了,和PPI一样,这轮通胀的根源是能源,剔除能源之后,并没有全面恶化。但是市场恐慌也不是没有理由,油价如今又突破100美元,照这个趋势,通胀全面传导只是时间问题。
对8月CPI,RKX此前给过一个判断,由于7月油价下行,8月CPI大超预期的概率不大。如今回过头看,CPI确实没有大超预期,只是油价比预想的顽固得多,往后几个月,CPI恐怕还会很顽固。也正因为如此,9月加息才被充分预期,但后续是否加息,怎么加,还得看美伊的情况,因为油价是罪魁祸首。
三、加息已被充分定价
美联储议息会议之前,超90%的概率定价加息,就意味着,加息已经被充分兑现。至少市场现在的走势,也证明了这个逻辑。
RKX认为,由于油价超预期顽固,全球央行已经进入加息周期。就美联储而言,主流观点是全年累计加息2到3次。不过RKX依然保留此前的看法,即美国经济并没有想象中的坚挺,后续美联储的加息依然会谨慎。而且加息本就治标不治本,根源在油价,在美伊,而不在美联储,美联储只能做调控,但无法解决通胀。加息的代价是经济下行,美联储只能谨慎权衡。
讲到这里,结论其实比较清楚了,既然加息预期已被充分定价,交易者没必要对加息太过恐慌。等利空出尽,行情反而可能往上修复。
我们会看到各大资产的表现,也符合我们的分析。CPI公布之后,美股期货先下探、再回升,三大股指期货最后全部收红。现货黄金盘中下跌,测试4300美元关口,但价格很快又收了回来。随后加息如期落地,黄金又是下探一下,随机反弹回升。我们可以看到,关键支撑位下面是有资金在接盘的。
但风险并没有离开市场,利率和日元,才是最大的风险。10年期美债收益率已达5%,5%也是一道心理分界线,可能触发对美债的恐慌性抛售。而日本已经进入加息周期,日元的升值可能才刚开始。日元加息若带动资金回流日本,全球流动性会被冲击。
眼下这个环境里,贵金属和防御性股票更值得配置。黄金的支撑已经受过检验,股票更要谨慎,少配成长股,多考虑防御属性高的标的。
已编辑 22 Sep 2026, 14:12
风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。
