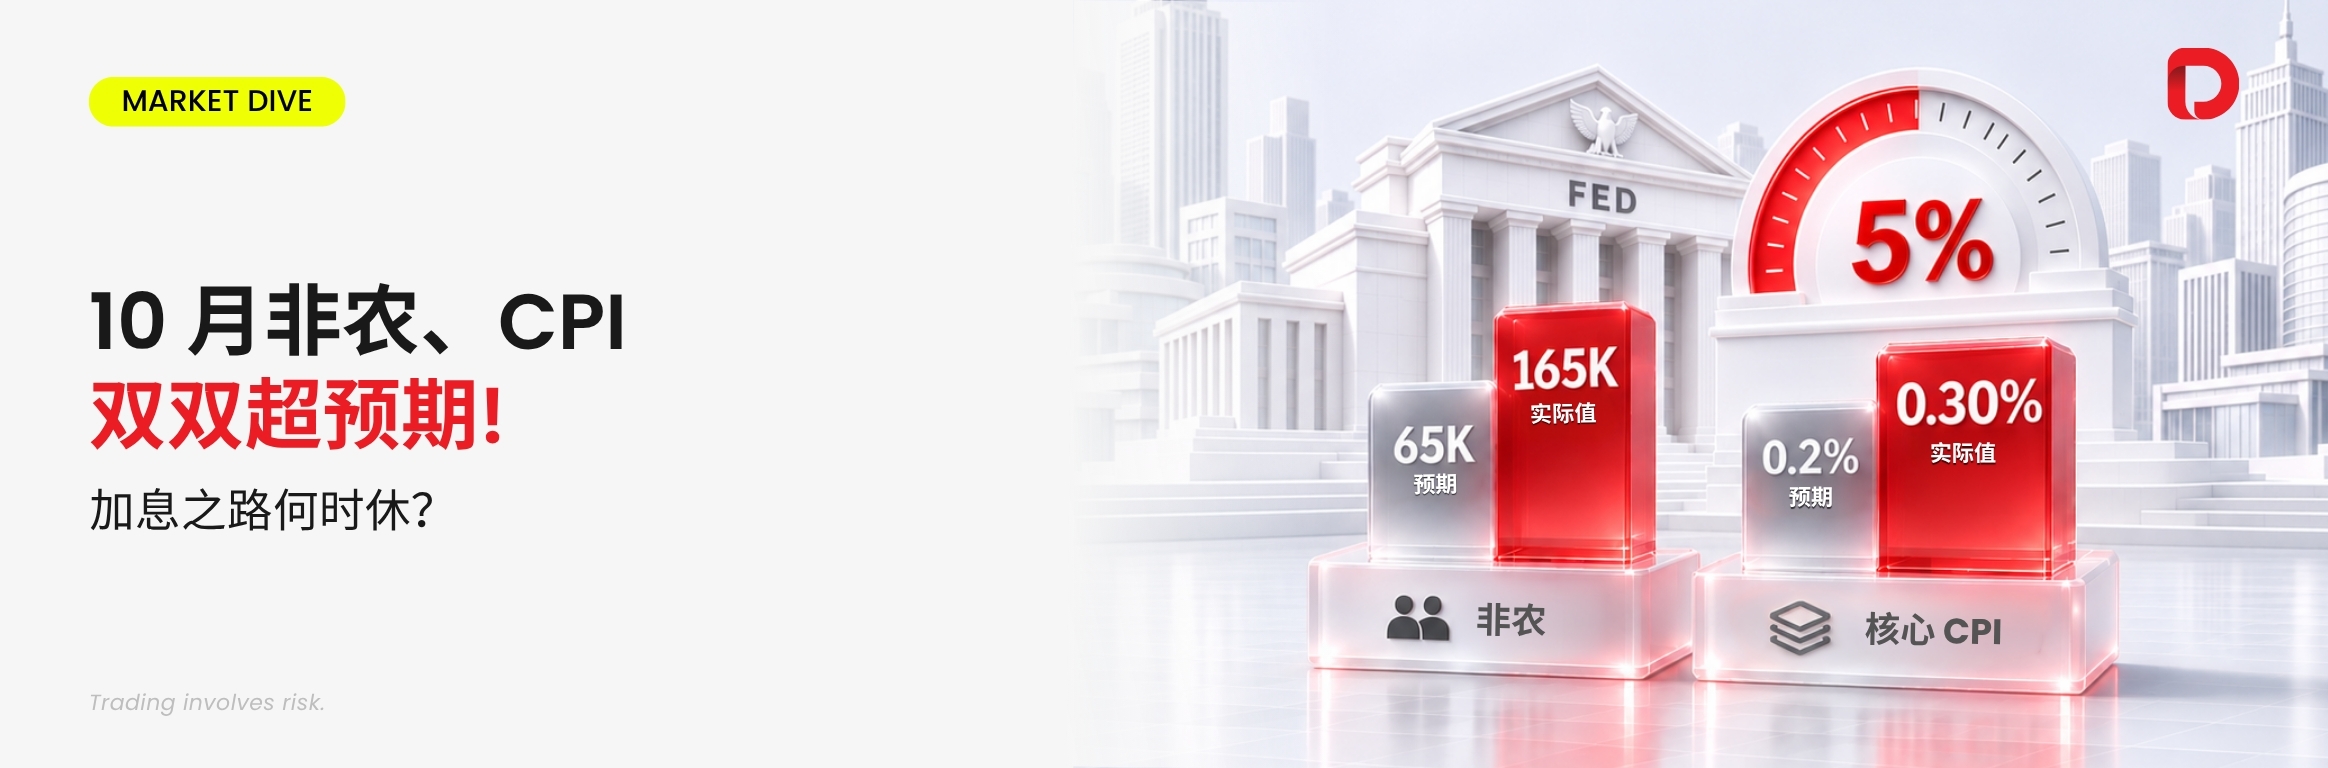
10 月美国非农就业和 CPI 先后公布,双双超预期,就业与物价同时表现出韧性。
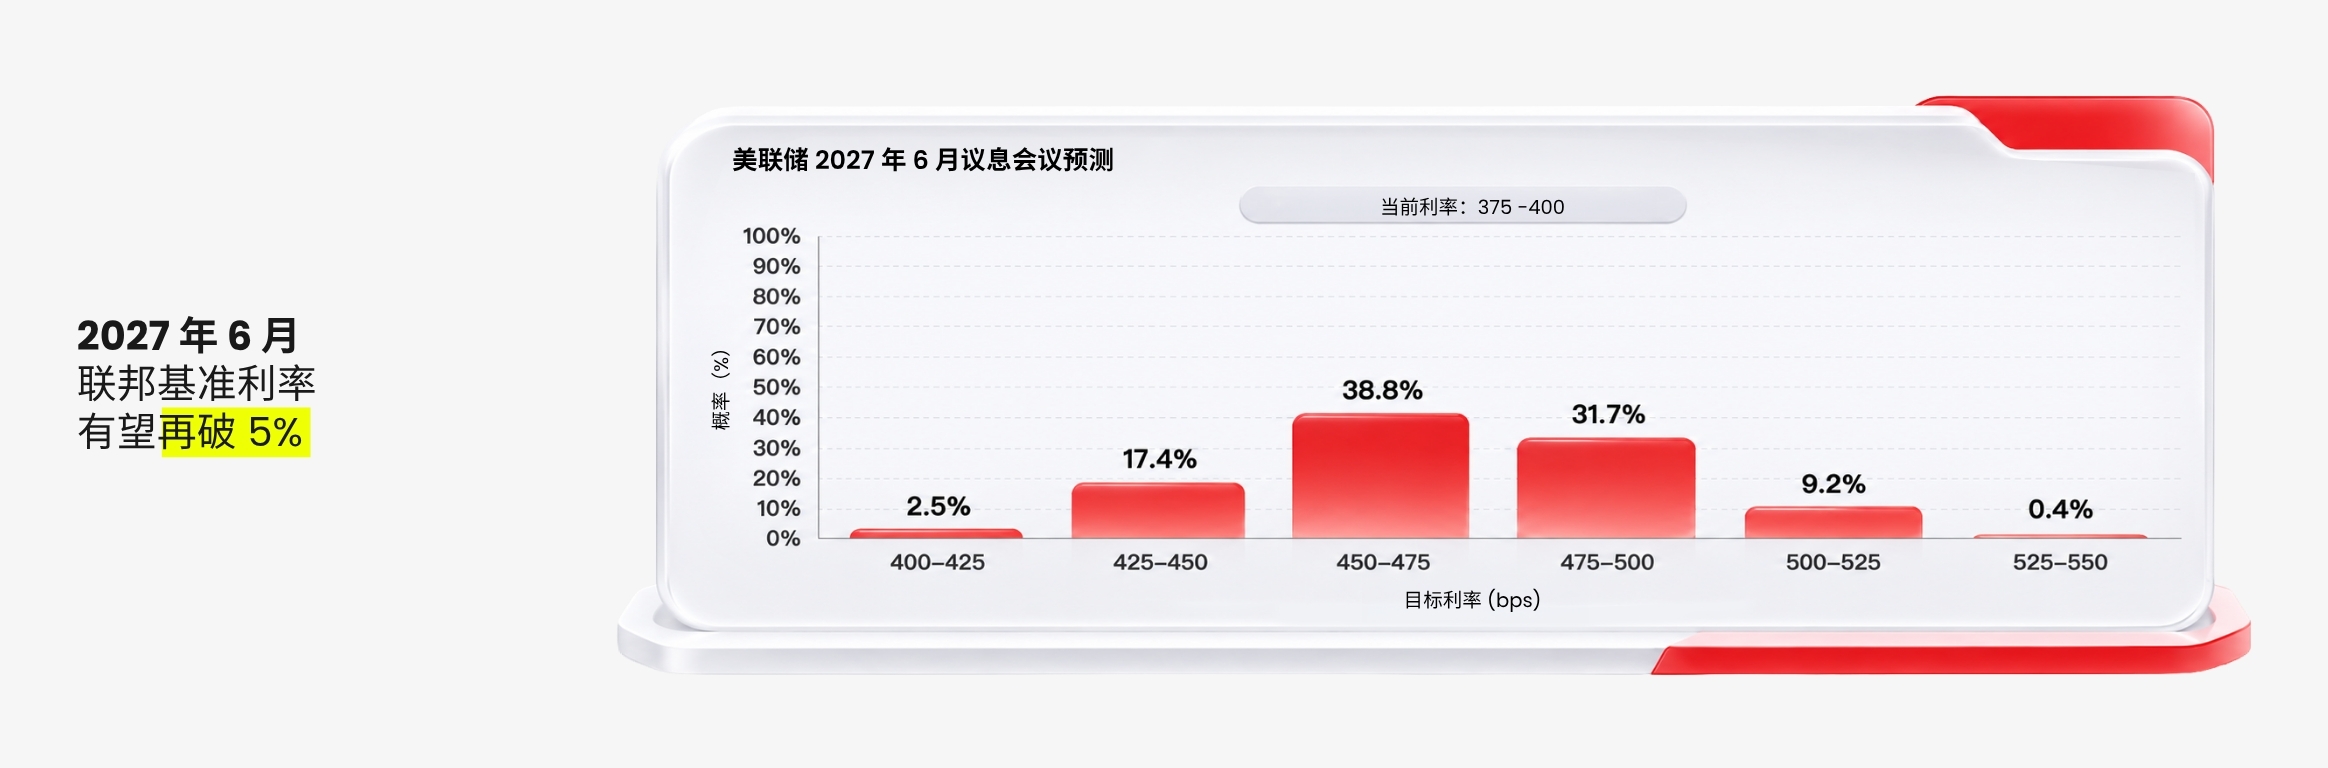
在这个背景下,美联储的加息预期前所未有地打满,甚至到 2027 年 6 月,联邦基准利率重回 5% 的概率也高达 30% 以上。
此前市场普遍认为,本次美联储加息只是预防性的,不会如此激进,但现在看来,市场的预期在逐渐转向:本次加息将是一个长期的、痛苦的过程。
那么加息的周期到底会持续到什么时候?本文将展开讲解。
一、非农明显反弹,但结构差异很大
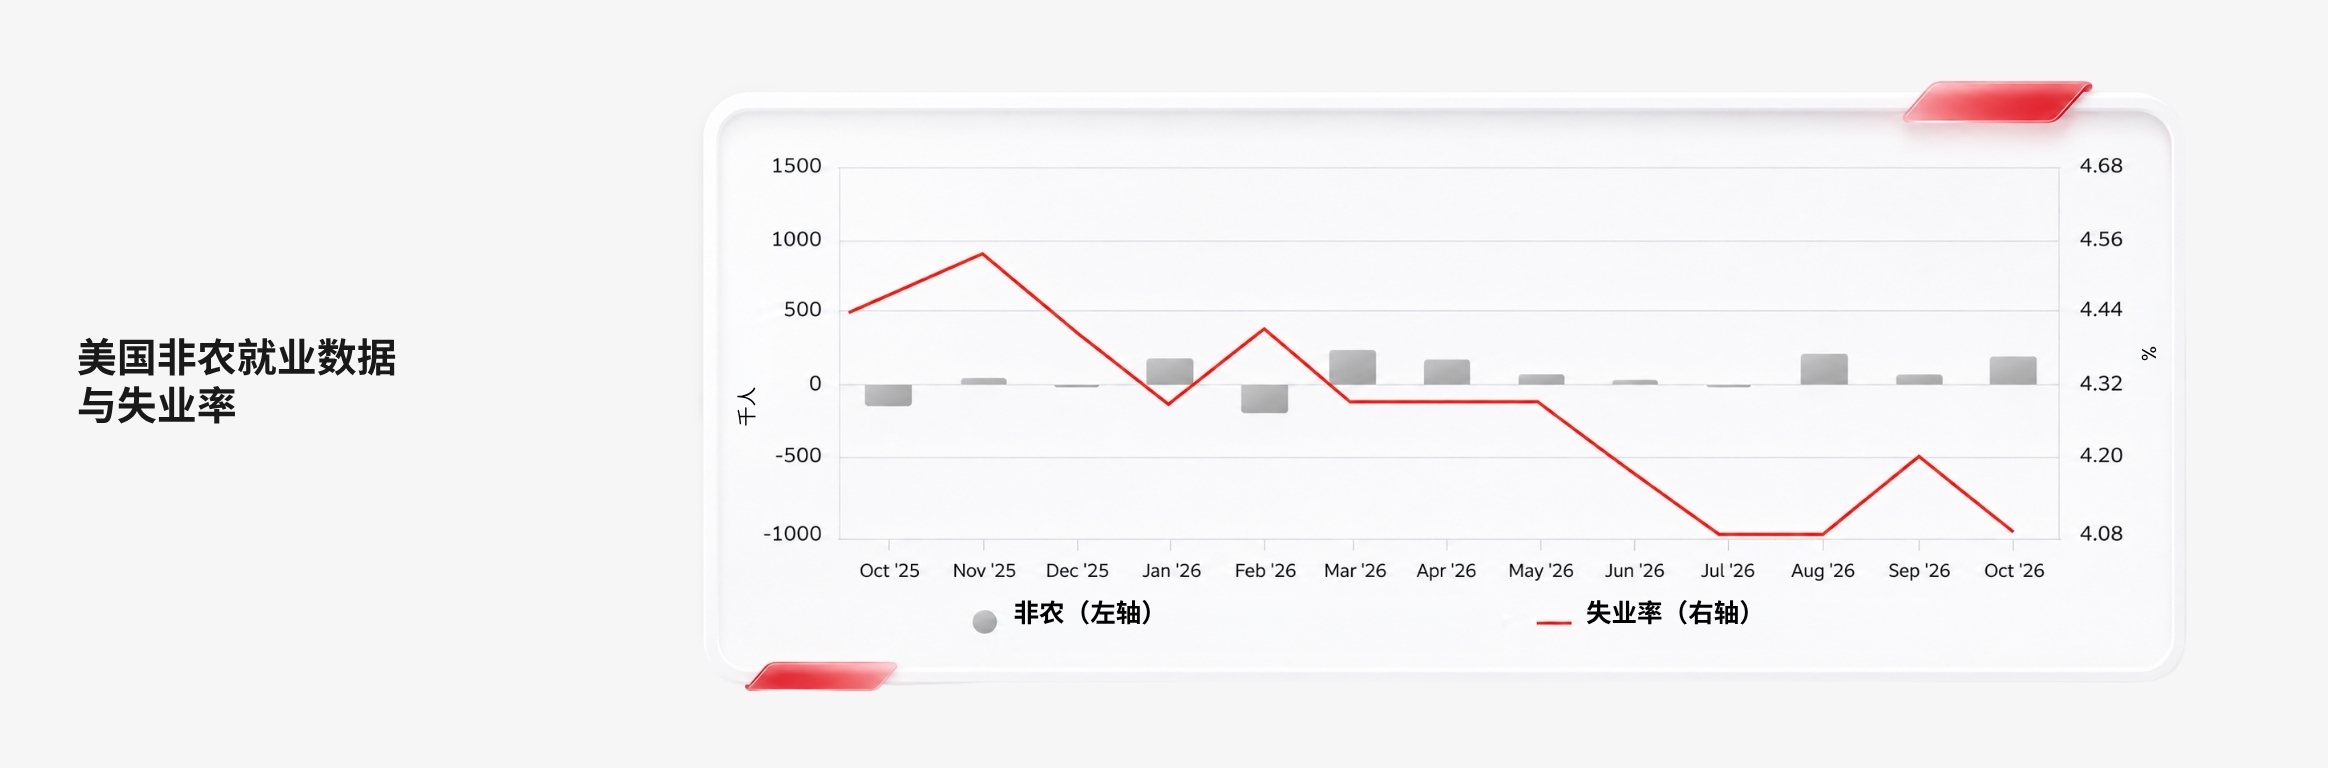
10 月非农新增 16.5 万人,远高于 6.5 万人的预期,也高于前值 6 万人。8 月新增就业由 13.3 万人上修至 18.6 万人,9 月由 2.9 万人上修至 6.0 万人,两个月合计上修 8.4 万人。修订之后,近三个月新增就业的月均值升至 13.7 万人,为 2025 年 2 月以来最高水平。
单看总量,美国的就业简直是蓬勃向上。
失业率和劳动参与率也同时改善,更是加强了非农的可信度。10 月劳动参与率上升至 61.9%,失业率降至 4.1%。这说明失业率下降是新增就业吸收了新增劳动力,同时消化了部分存量失业人口。其中,私人部门新增就业 15.9 万人,政府部门新增 0.6 万人,新增岗位几乎全部由企业部门提供。
就业市场看起来不错,但结构分化也挺大。
服务业新增 14.4 万人,其中专业和商业服务增加 7.0 万人,医疗和社会救助增加 5.5 万人,运输和仓储增加 2.5 万人,三大行业合计新增约 15 万人,占全部新增非农就业的九成以上。行业扩散指数由 9 月修正后的 54.2 升至 57.6,说明新增就业涉及的行业数量有所增加,但岗位仍集中在少数领域,尚未形成普遍性的招聘回暖。
专业和商业服务的 7.0 万人增量,真的有持续性吗?该板块过去 12 个月的月均增幅只有 1.5 万人,10 月的单月增幅明显偏高,这可能是中期选举相关的咨询、广告和临时用工带来的短期影响。运输和仓储增加 2.5 万人,持续性也挺让人怀疑,因为可能包含假日购物季前的季节性招聘。相比之下,休闲和酒店业减少 1.3 万人,批发业减少 0.9 万人,说明居民服务和商品流通领域并没有全面改善。
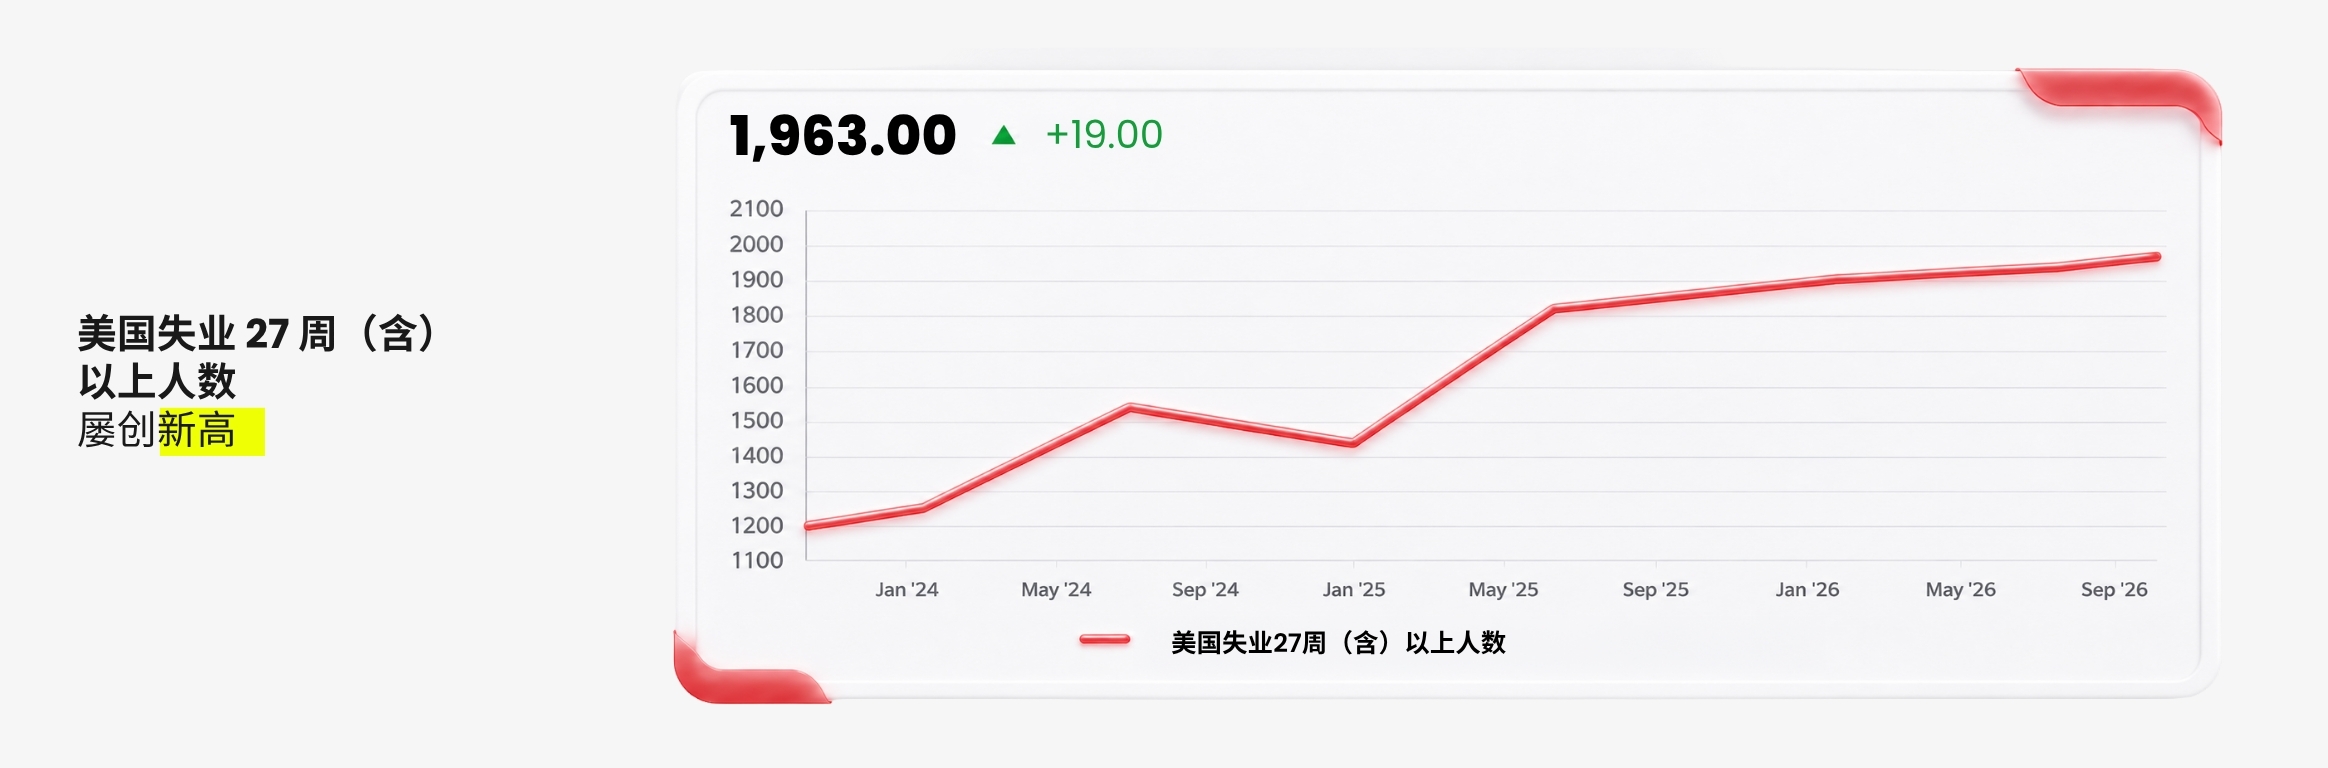
10 月失业 27 周以上的人数增加 1.9 万人至 196.3 万人,占失业人口的比例升至 27.6%,为 2021 年底以来最高水平;失业中位时长升至 11.9 周,平均失业时长达到 27 周。因经济原因从事兼职的人数环比增加 25.7 万人,多重职业者占总就业人口的比例升至 5.4%。这些指标表明,美国劳动力市场总量回暖,但长期失业和全职岗位不足的问题依然没有解决。
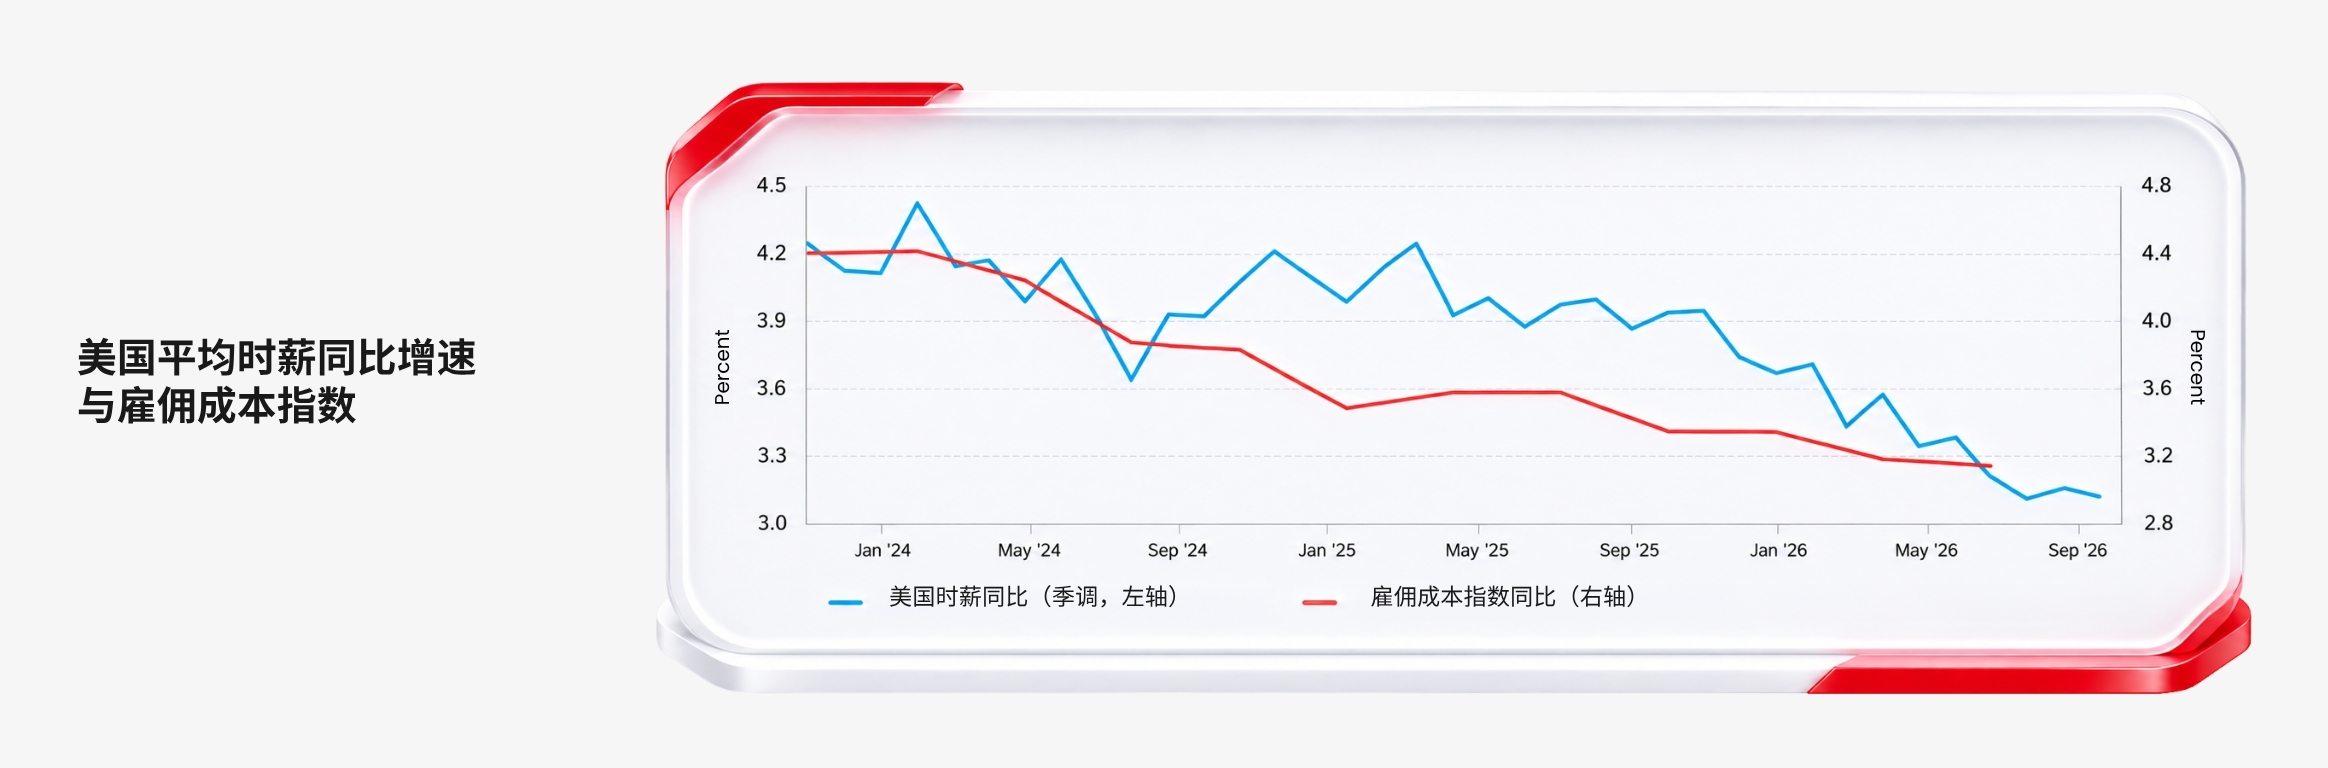
工资可能更有参考意义。10 月私人非农平均时薪环比上涨 0.37%,同比上涨 3.12%,平均每周工时维持在 34.4 小时。从图上看,美国时薪年增率依然在低位。可见现在的情况是,就业市场仍能吸收劳动力,但工资还没有快速提高,也就是通胀尚未传导到工资这一环。AI 对就业产生了冲击,这使得劳动者们似乎更能忍受现在的低薪,从微观上说,劳动人民承担了一切,但从宏观上说,这在一定程度上减缓了通胀的扩散,也不全是坏事。
二、通胀开始全面扩散
10 月整体 CPI 季调环比上涨 0.35%,高于 0.3% 的预期,但低于前值的 0.65%;核心 CPI 环比上涨 0.30%,预期为 0.2%,前值为 0.33%。这表明核心价格压力仍然偏高,幸运的是和前值比都有下降。由于 2025 年 10 月政府停摆造成多数调查数据缺失,美国劳工部没有公布 10 月 CPI 同比数据。市场上出现的 3.9% 至 4.0% 的同比估算,只能作为参考。
能源是整体 CPI 涨幅回落的主要原因。能源 CPI 环比从 9 月的 5.2% 降至 10 月的 0.7%,这着实让人振奋,但食品 CPI 环比从 0.05% 升至 0.47%。整体通胀降温主要来自能源价格涨幅收窄,但不是所有分项同步回落。
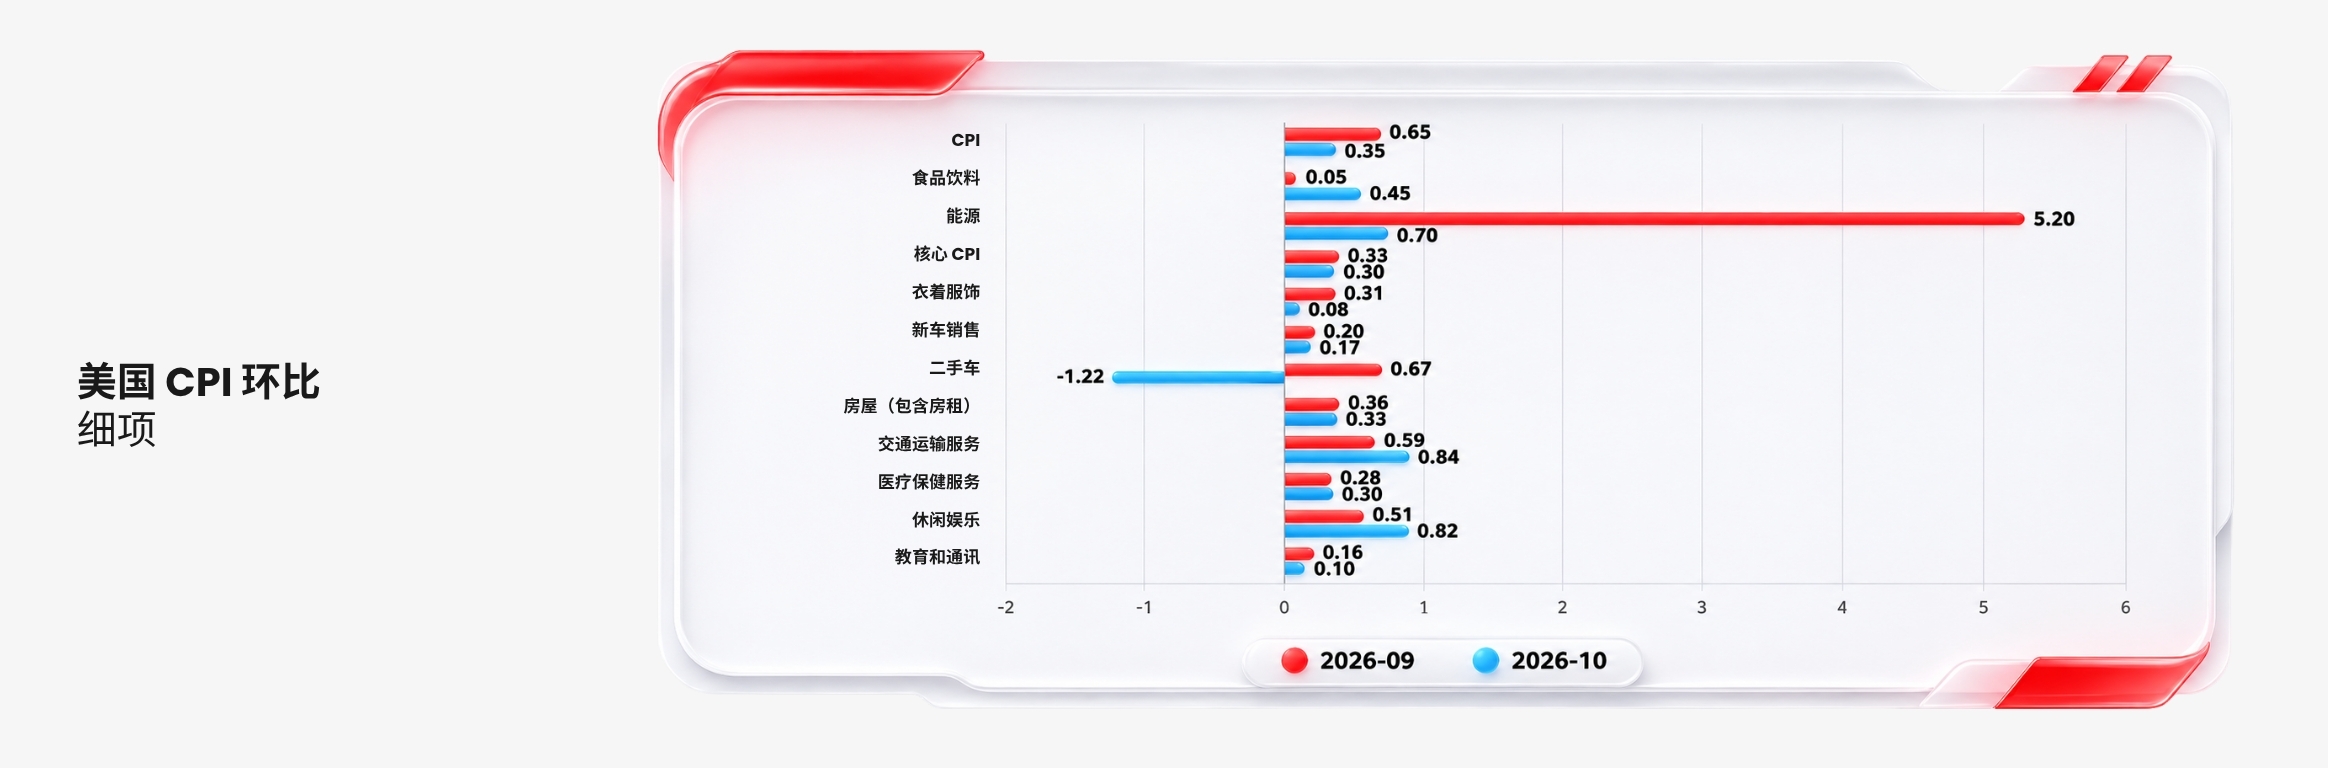
住房价格也是核心通胀的重要来源。10 月住房 CPI 环比为 0.30%,只比前月回落 0.09 个百分点,但也贡献了当月核心 CPI 超过三成的涨幅。业主等价租金环比为 0.32%,主要居所租金环比为 0.20%。住房分项的涨幅较前期高点有所回落,但尚未回到足以改变核心通胀趋势的水平。
除住房以外的核心服务也没有明显降温。机动车保险、医疗服务和其他交通服务价格继续上行,说明服务价格上涨并非只来自一个偶发分项。能源成本此前的上涨,仍可能通过运输、加工和服务合同滞后传导到终端价格,从 10 月来看,似乎通胀已经从能源开始向其他领域扩散,而这也是市场最担心的地方。
核心商品的情况更复杂。核心商品 CPI 环比从 0.25% 回落至 0.16%,二手车价格下降形成缓冲,但家具、医疗护理用品、娱乐用品和教育通信商品价格仍然上涨。除二手车以外,核心商品环比为 0.39%,为 2023 年 1 月以来最高水平。商品价格虽然没有全面失控,但上涨范围已经在扩大,也反映出能源价格开始往外扩散的情况。
通胀扩散度的变化更值得重视。10 月环比折年增速高于过去 5 年均值的项目占比从 24.76% 升至 32.15%,环比折年增速高于 4% 的项目占比从 35.12% 升至 41.20%。虽然这并不能说明美国已经进入全面再通胀,但它说明价格压力正在从少数能源相关项目向更多商品和服务分项传导。一旦全面传导到工资,通胀就会形成粘性,那就更难以降下来了。
油价后续仍是判断通胀路径的重要变量。若中东局势继续缓和,能源分项会减轻整体 CPI 的上行压力;但能源价格回落并不会立即消除已经形成的成本传导。住房、运输服务、食品和部分核心商品的价格是否继续上涨,决定了核心通胀能否真正回落。市场对 2027 年通胀能否回到 2% 的目标,仍需要更多连续数据确认。
三、强美元趋势不改,黄金与股市面临更高波动
非农和 CPI 公布以后,市场对美联储政策路径的定价更加偏鹰。当前联邦基金目标利率区间为 3.75% ~ 4.00%,市场目前定价的是 12 月 9 日必加息,目标利率处于 4.00% ~ 4.25% 的概率为 92.3%。
更离谱的是,这并非终点。市场普遍认为,2027 年 1 月 27 日会议后,目标利率再加息一次,即处于 4.25% ~ 4.50% 的概率为 71.8%;3 月 17 日再加息一次,使利率达到 4.50% ~ 4.75% 的概率为 51.7%。一直到 2027 年 6 月,利率重返 5%,即达到 4.75% ~ 5.00% 的概率仍有 31.6%。
也就是说,市场现在态度极为鹰派,几乎认为往后每一次议息会议都会有加息动作。当然,D Prime 认为,在目前的宏观形势下,这或许也是一个比较合理的预期,既不会过于乐观,也不会过分保守。除非再次出现较大的外部冲击,使得通胀继续恶化,那么每次议息会议上都要加息一次,确实是较为激进的动作了。
加息周期何时结束?目前看来确实较远。好消息是能源环比大幅下降,但坏消息是通胀已经开始全面传导。一旦传导到工资就很难压下去了。
在这个背景下,我们认为美元在短期内的支撑比较强。一方面,非农新增就业超预期且前两个月数据上修;另一方面,CPI 又连续高于预期。因此,美国经济充满韧性,而且加息预期上行,这都会支撑美元指数。
只要美国就业没有明显转弱、核心通胀没有连续回落,美元指数就很难出现持续性的单边下跌。
黄金更复杂。10 月 CPI 公布后一小时,黄金下跌 20 美元/盎司,说明实际利率和加息预期仍然是金价的短期压力来源。美联储继续加息会提高持有黄金的机会成本,美元偏强也会压制以美元计价的黄金。但另一方面,通胀粘性、地缘政治风险和中长期财政不确定性,又会维持黄金的配置需求。金价短期更可能围绕通胀数据、油价和利率预期反复波动,而不是直接形成稳定的单边趋势。
股市对利率上行的反应存在分化。10 月非农公布当日,纳斯达克综合指数上涨 1.09%,标普 500 指数上涨 0.31%,道琼斯工业平均指数下跌 0.46%,科技成长股相对占优。但 CPI 公布后的一小时,纳指下跌 0.72%,标普 500 下跌 0.53%,说明估值对利率变化仍然敏感。高估值、现金流较弱、依赖持续资本开支的科技公司,受到的压力会更直接。
但从美股近期的表现看,股市现在对流动性的敏感性在下降,现在整个市场关注的都是 Anthropic 上市以及黄仁勋的绯闻,加息预期提高之后,股市确实会下跌,但是也很容易企稳甚至反弹。若后续油价继续回落,核心通胀没有进一步扩散,股市可以依靠企业盈利获得缓冲;若能源供给风险反复,核心通胀连续维持在高位,美债、美元和黄金已经反映出紧货币压力,而股市也会承压。股票投资者要更关注企业的现金流、盈利性本身,而不要再盲目相信 AI 宏大叙事,近几日谷歌的教训已经说明了这一点。
总而言之,市场对未来加息路径的预期是逐步收紧,这也意味着市场有足够长的时间来消化预期。
而且随着通胀的扩散,某一个月的单项数据改善可能也无法让市场信服,我们希望看到持续的数据来证明通胀的回落,以及证明油价不再向食品和服务价格传导。
或许我们确实需要经历挺长的一段加息周期。
风险提示:本文所述仅代表作者个人观点,不代表 Followme 的官方立场。Followme 不对内容的准确性、完整性或可靠性作出任何保证,对于基于该内容所采取的任何行为,不承担任何责任,除非另有书面明确说明。
 暂无评论。 来发表第一条观点吧。